Depuis le 1er septembre 2026, la réforme de la facturation électronique est officiellement entrée en vigueur en France. Si vous organisez des événements et que votre organisation entre dans le champ de la réforme, vous devez désormais être en mesure de recevoir vos factures sous forme électronique et vous préparer à adapter vos processus de facturation avec vos fournisseurs, prestataires, partenaires et clients.
L’essentiel en 4 points
- Suis-je concerné ? Si votre structure est établie en France et que son activité entre dans le champ de la TVA (y compris si vous bénéficiez de la franchise en base) : oui. Les associations le sont dès lors qu’elles sont assujetties.
- Depuis quand ? Depuis le 1er septembre 2026, vous devez pouvoir recevoir vos factures au format électronique. L’obligation d’émettre vos factures et de transmettre vos données arrive le 1er septembre 2027 pour les TPE, PME et micro-entreprises. Elle s’applique déjà aux grandes entreprises et aux ETI.
- Que faire maintenant ? Choisir une plateforme agréée (la réception est gratuite chez la quasi-totalité d’entre elles) et rassembler les numéros de SIREN de vos clients et partenaires professionnels.
- Et pour ma billetterie ? Les ventes en ligne que Weezevent encaisse sont traitées par nos soins. Les billets que votre organisation nous vend et les ventes que vous encaissez vous-même restent à votre charge. Le détail des trois cas est en section 5.
Attention : cet article est informatif. La facturation reste un sujet fiscal complexe ; en cas de doute, votre expert-comptable ou la DGFiP restent vos références.
Sommaire
1. Facturation électronique : de quoi parle-t-on exactement ?
Cette réforme repose sur 2 grands principes complémentaires : l’e-invoicing et l’e-reporting.
L’e-invoicing
L’e-invoicing concerne les factures échangées entre entreprises établies en France et assujetties à la TVA. Elles sont émises, transmises et reçues par l’intermédiaire d’une plateforme agréée connectée à l’administration.
Dans l’événementiel, vous pouvez donc être concerné aussi bien en tant que client qu’en tant que fournisseur :
- Vous faites appel à un prestataire : votre fournisseur de sonorisation, votre imprimeur ou votre agence vous transmet sa facture sous format électronique.
- Vous facturez un partenaire ou un sponsor : si celui-ci est une entreprise française assujettie à la TVA, votre facture entre elle aussi dans le dispositif d’e-invoicing.
L’e-reporting
L’e-reporting consiste à transmettre à l’administration fiscale les données de certaines transactions qui ne relèvent pas de l’e-invoicing, notamment les ventes aux particuliers et certaines opérations avec des acteurs établis à l’étranger.
Par exemple :
- Les ventes aux particuliers : consommations au bar ou dans un food truck, ventes de merchandising (T-shirts, posters…) réglées par des participants. Si votre événement utilise une solution cashless, les données issues de ces transactions font donc partie des flux à prendre en compte dans votre e-reporting, selon le calendrier applicable à votre organisation.
- Les ventes à l’international : factures adressées à des sponsors, partenaires ou clients basés hors de France.
- Les transactions avec des entités non soumises à la TVA : une prestation réalisée pour une association locale non assujettie à la TVA, par exemple.
2. Qui est concerné et selon quel calendrier ?
La réforme concerne les entreprises et professionnels établis en France qui exercent une activité économique entrant dans le champ de la TVA, y compris ceux qui ne facturent pas ou ne reversent pas eux-mêmes la TVA. Cela inclut notamment les sociétés, indépendants, professions libérales et micro-entrepreneurs bénéficiant de la franchise en base de TVA.
Les associations organisatrices d’événements peuvent elles aussi être concernées, selon leur situation au regard de la TVA.
Une association non assujettie à la TVA n’est soumise ni à l’émission ni à la réception de factures électroniques. À l’inverse, une association assujettie à la TVA entre dans le champ de la réforme et doit notamment être en mesure de recevoir des factures électroniques.
Certaines opérations exonérées de TVA (articles 261 à 261 E du Code général des impôts) sont, elles, exclues de l’obligation d’émission. Une association assujettie réalisant ce type d’opérations reste toutefois soumise à l’obligation de réception pour les factures de ses fournisseurs.
Ces obligations s’appliquent selon un calendrier progressif :
- Depuis le 1er septembre 2026 : l’obligation de réception des factures électroniques s’applique à toutes les structures concernées. Les grandes entreprises et les ETI doivent également émettre leurs factures électroniques et transmettre leurs données d’e-reporting.
- À compter du 1er septembre 2027 : les obligations d’émission et d’e-reporting s’étendront aux TPE, PME et micro-entrepreneurs.
3. Les nouveaux formats de factures
La réforme impose des formats structurés permettant une lecture automatique par les logiciels comptables. 3 standards européens sont homologués dans le cadre de cette réforme :
- Factur-X (le plus répandu) : un PDF classique lisible à l’œil nu, qui intègre un fichier de données XML lisible par les machines.
- UBL 2.1 et CII : des formats composés à 100 % de données lisibles par un logiciel.
Le numéro de SIREN du client fait notamment partie des nouvelles mentions obligatoires. Les données structurées de la facture permettent ainsi d’identifier précisément l’émetteur et le destinataire et d’acheminer la facture vers la bonne plateforme. Un SIREN manquant ou erroné peut empêcher le bon traitement d’une facture.
4. Comment transmettre vos factures et réussir votre mise en conformité ?
Vous devez désormais passer par une plateforme agréée (ex-PDP) pour émettre et recevoir vos factures électroniques, ainsi que pour transmettre les données nécessaires à l’administration.
Passer par une plateforme agréée n’entraîne pas nécessairement une dépense supplémentaire : la réception de factures est gratuite chez la quasi-totalité d’entre elles, et plusieurs proposent une offre à 0 € couvrant aussi l’émission. Si vous avez déjà un logiciel de facturation ou un expert-comptable, l’accès est souvent inclus. Vérifiez-le avant de souscrire ailleurs.
Bien que la DGFiP ait annoncé une période de tolérance jusqu’à fin 2026 pour accompagner les entreprises dans leur prise en main des outils, voici 3 étapes pour sécuriser votre organisation :
- Auditer vos flux : recensez vos flux B2B (d’entreprise à entreprise) et vos flux B2C (d’une entreprise vers un particulier).
- Vérifier vos outils : assurez-vous que votre logiciel de gestion ou de facturation est connecté à une plateforme agréée et vérifiez que cette dernière figure sur la liste officielle de la DGFiP.
- Nettoyer votre base de données : collectez et vérifiez les numéros de SIREN de l’ensemble de vos clients et partenaires professionnels.
5. Facturation électronique : ce qui change avec Weezevent
Dans le cadre de cette réforme, nous adaptons notre fonctionnement et passons à la facturation électronique pour les prestations facturées à votre organisation, comme les commissions, les forfaits ou la location de matériel.
Pour votre billetterie WeezTicket, 3 cas de figure se présentent :
- Les ventes aux participants que nous encaissons : pour chaque vente en ligne, nous nous chargeons de la facturation et des déclarations associées, aucune démarche n’est à réaliser de votre côté.
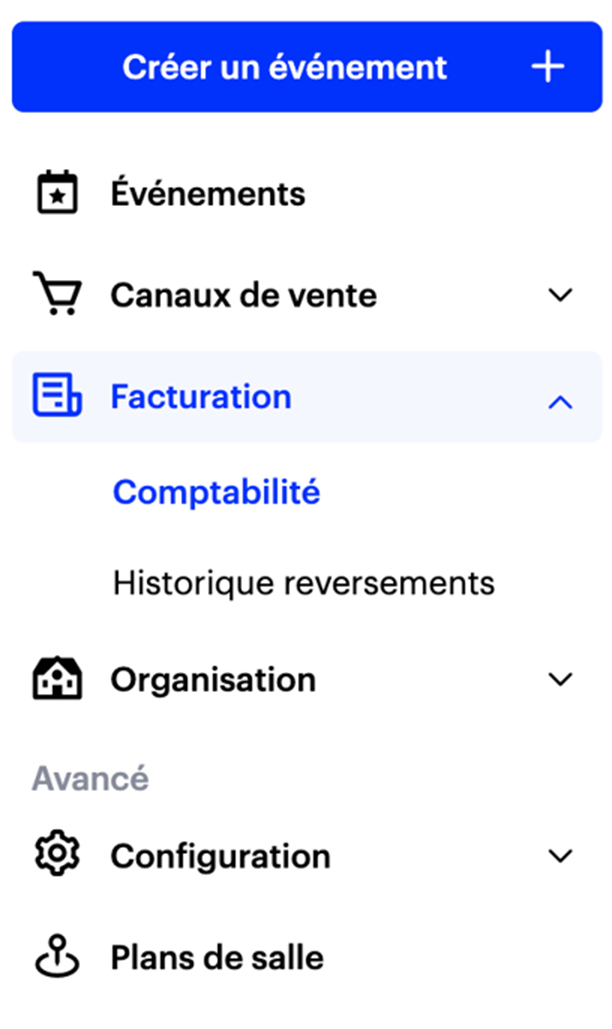
- La reddition de comptes : dans notre modèle de billetterie, votre organisation nous vend ses billets, que nous revendons ensuite aux participants. La reddition de comptes, disponible depuis votre espace organisateur dans « Facturation » > « Comptabilité », récapitule ces ventes et vous fournit les informations nécessaires pour établir votre facture électronique (e-invoicing) depuis votre propre plateforme agréée. Nous ne transmettons pas cette facture à l’administration fiscale à votre place.
- Les ventes que vous encaissez directement : lorsque vous encaissez vous-même le paiement d’un participant, par exemple si vous optez pour notre solution de guichet, vous restez le vendeur auprès de l’acheteur final. L’e-reporting de ces ventes reste donc à votre charge, selon le calendrier applicable à la taille de votre organisation : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et à compter du 1er septembre 2027 pour les PME, TPE et microentreprises. Les données disponibles dans votre reddition de comptes vous permettent d’alimenter votre propre solution de facturation et votre plateforme agréée.
Vous aussi, organisez votre événement simplement avec Weezevent en cliquant ci-dessous :
Sources officielles et ressources utiles
- Tout savoir sur la facturation électronique pour les entreprises
- Les mentions obligatoires d’une facture
- Liste des plateformes agréées
- Les principales étapes se conformer à la réglementation
- Le guide pratique de la facturation électronique
- La facturation électronique expliquée en vidéo
- La facturation électronique : qu’est-ce que ça change pour moi ?
- Dépliant pratique sur la facturation électronique
- FAQ officielle sur la facturation électronique